El Congreso de Hidalgo aprobó, con 23 votos a favor y ninguno en contra, un exhorto a la Cámara de Diputados del Congreso de la Unión para analizar el régimen fiscal aplicable a las sociedades cooperativas, particularmente el Impuesto Especial sobre Producción y Servicios (IEPS) y los artículos 194 y 195 de la Ley del Impuesto sobre la Renta (ISR).
La propuesta, presentada por el diputado Carlos Alejandro Alcántara Carbajal, plantea que el Poder Legislativo federal valore la realización de mesas de trabajo, foros de parlamento abierto y encuentros con especialistas para evaluar posibles modificaciones y armonizar las disposiciones fiscales con la Ley General de Sociedades Cooperativas.
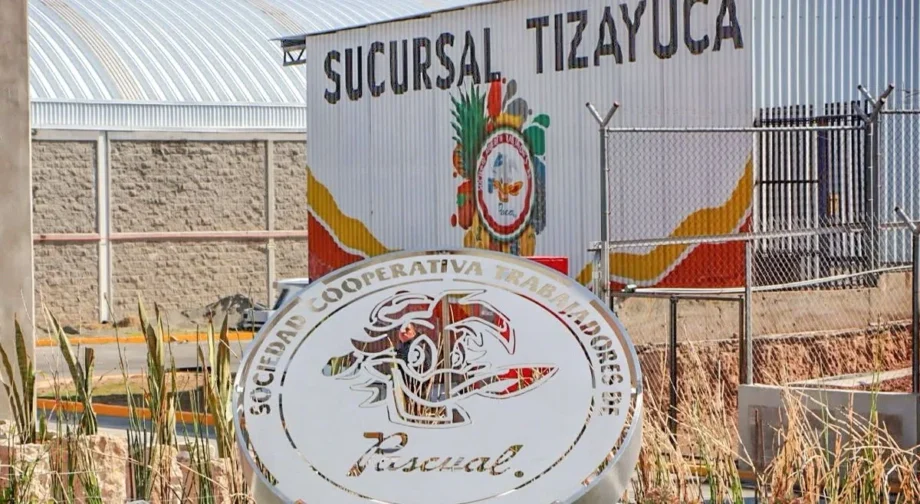
Durante la sesión estuvieron presentes representantes de la Cooperativa Pascual, empresa que cuenta con una planta en Tizayuca y que ha manifestado preocupación por las repercusiones económicas de los impuestos aplicables a sus productos.
Verónica Cruz Reyes, titular de Relaciones Públicas de la cooperativa, advirtió que, de no establecerse un tratamiento que considere las particularidades de este tipo de organizaciones, podrían presentarse afectaciones laborales, incluida la posibilidad de despidos.
Señaló que la planta de Pascual en Hidalgo genera empleo para alrededor de mil trabajadores, por lo que consideró importante revisar las consecuencias de la política fiscal sobre su operación.
Buscan analizar impacto del IEPS en cooperativas
El dictamen de la Comisión de Hacienda y Presupuesto establece que el análisis debe incluir la participación de autoridades hacendarias, especialistas en salud pública, representantes del sector cooperativo, académicos y organizaciones de la sociedad civil.
El objetivo es conocer los efectos económicos, sociales y productivos de la aplicación del IEPS en las sociedades cooperativas, particularmente aquellas dedicadas a la elaboración y comercialización de bebidas.
La comisión recordó que el impuesto aplicado a las bebidas saborizadas con azúcares añadidos forma parte de las medidas fiscales orientadas a prevenir enfermedades relacionadas con el consumo excesivo de azúcar.
Sin embargo, señaló que organizaciones como la Cooperativa Pascual han solicitado revisar los impactos diferenciados de estas disposiciones, debido a que su estructura de propiedad, administración y distribución de beneficios es distinta a la de las empresas mercantiles tradicionales.
Representantes de Pascual también han señalado que utilizan alternativas en la elaboración de sus productos, argumento que consideran relevante para la discusión sobre el tratamiento fiscal de las bebidas.
Plantean revisar también la Ley del ISR
Otro de los aspectos del exhorto es el análisis de los artículos 194 y 195 de la Ley del ISR, relacionados con el régimen fiscal de las sociedades cooperativas de producción.
De acuerdo con los argumentos presentados, la combinación del IEPS y el tratamiento tributario de los rendimientos podría comprometer la viabilidad financiera de algunas organizaciones de la economía social y solidaria frente a grandes empresas del sector refresquero.
La comisión recordó que el artículo 25 de la Constitución reconoce la participación de los sectores público, social y privado en el desarrollo económico nacional, además de establecer mecanismos para facilitar la organización y expansión del sector social.
También hizo referencia a la Ley de la Economía Social y Solidaria y a la Ley General de Sociedades Cooperativas, que reconocen a estas organizaciones como modelos basados en la solidaridad, el esfuerzo propio y la ayuda mutua.